tricount
- 4,8
- Note
- 10.00M
- Installations
- Free
- Prix
 Analyse par App-foxy
Quand je pars en week-end avec des amis, le vrai problème n’est presque jamais de savoir qui a payé le dîner. C’est de réussir à garder une trace claire des petites dépenses, des achats communs et des remboursements sans transformer la conversation de groupe en feuille de calcul. C’est précisément là que tricount m’a paru utile : l’application de finance de bunq est conçue pour répartir les dépenses collectives de façon lisible, sans demander à chacun de refaire les comptes à la main.
Après l’avoir utilisée dans plusieurs situations typiques, je la vois surtout comme un carnet partagé pour les dépenses de groupe, plutôt que comme une banque complète ou un outil de gestion budgétaire personnel. Cette distinction est importante. Elle explique à la fois sa simplicité, sa rapidité d’utilisation et ses limites. Si vous voulez savoir qui doit combien après un voyage, une colocation temporaire ou un cadeau commun, elle répond bien au besoin. Si vous cherchez à suivre toute votre vie financière, il faudra regarder ailleurs.
Une prise en main rapide, pensée pour les dépenses partagées
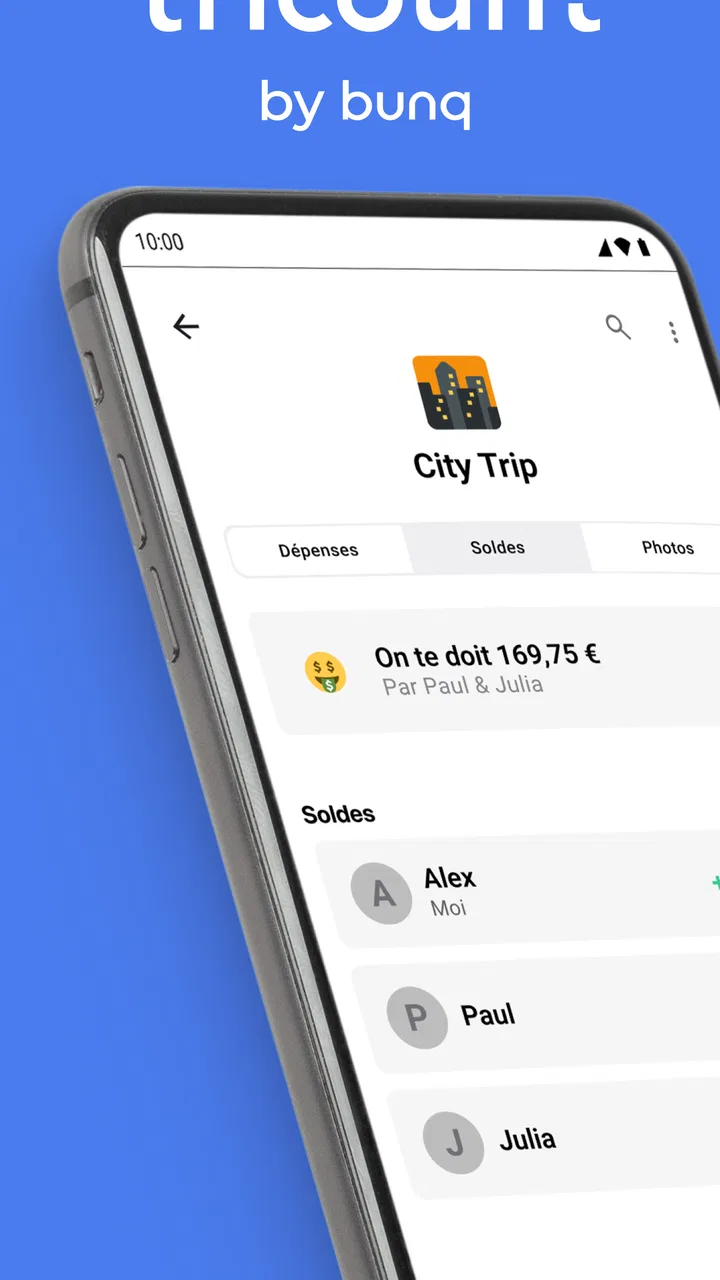
La première qualité que j’ai remarquée est la vitesse avec laquelle on peut commencer. On crée un groupe pour une occasion précise, on ajoute les participants, puis on saisit les dépenses au fur et à mesure. L’intérêt n’est pas seulement de mémoriser les montants : l’application remet de l’ordre dans les avances de chacun et rend le solde final compréhensible.
Vous aimerez peut-être aussi

 Telecommande Universelle de TV
Télécommande TV sur téléphone : pratique, mais pas vraiment universelle
Pratique quand la télécommande manque, l’application n’a rien d’universel au sens magique : voici les situations où elle simplifie vraiment le salon, et celles où elle déçoit.

 WEBTOON
 transforme la BD en rituel de poche
Entre épisodes courts, attente hebdomadaire et lecture verticale, WEBTOON transforme la BD en rendez-vous de poche — pratique, intime, mais parfois difficile à refermer.

 Flashscore: Résultats & Actu
Flashscore va vite, mais demande de savoir où regarder
Une application de scores en direct se juge dans les secondes où le match bascule. Flashscore va vite, mais son abondance demande parfois un peu de méthode.

 Instagram
, le réflexe qui nous fait revenir
Entre images soignées, vidéos sans fin et conversations privées, Instagram transforme chaque pause en occasion de revenir. Sa force est réelle, mais son emprise a un prix.

 Telegram
 change d’échelle : la messagerie devient un média social
Groupes tentaculaires, chaînes suivies comme des médias et outils qui s’étoffent : Telegram grandit en changeant la définition même d’une messagerie.

 Hill Climb Racing 2
 : des courses chaotiques, toujours aussi difficiles à lâcher
Entre bonds absurdes, réglages décisifs et rivalités éclair, Hill Climb Racing 2 transforme une formule vieille de plusieurs années en rendez-vous toujours difficile à lâcher.
Plus d’actualités de notre rédaction
Voir toutes les actualités


Dans la pratique, cela évite une erreur très courante. Une personne paie l’hébergement, une autre les courses, une troisième les transports, puis tout le monde oublie une partie des achats. Avec un relevé partagé, chaque dépense reste attachée à son contexte. Je trouve cette méthode plus naturelle qu’un tableau créé à la hâte, surtout quand plusieurs personnes ne veulent pas installer une solution complexe.
Le résumé de la fiche, « tricount », est volontairement minimal, mais il correspond bien à l’usage. L’application est gratuite, ce qui facilite son adoption dans un groupe où certains participants ne veulent pas payer pour un besoin ponctuel. Elle est classée dans la catégorie finance et porte une classification d’âge PEGI 3, ce qui reflète son orientation pratique et familiale.
La note moyenne de 4,8, accompagnée d’environ 191 000 évaluations et de 14 000 avis, montre une réception très favorable. Je ne prends jamais une note comme une preuve suffisante, mais elle correspond à ce que j’ai ressenti : l’outil va droit au but et ne m’oblige pas à apprendre une logique compliquée avant d’enregistrer une dépense.
Le bon réflexe : créer un groupe avant de sortir le portefeuille
Le meilleur moment pour préparer un tricount est avant le début de l’activité, pas au moment où tout le monde attend le partage de l’addition. Pour un voyage, je conseille de créer le groupe dès les premières réservations. On peut alors enregistrer l’hébergement, les billets ou les achats communs au moment où ils surviennent, au lieu de tenter de reconstruire plusieurs jours plus tard.
Cette habitude améliore aussi la fiabilité des comptes. Une dépense saisie immédiatement contient généralement le bon montant et le bon payeur. À l’inverse, une note ajoutée de mémoire peut être arrondie, attribuée à la mauvaise personne ou oubliée. L’application ne peut pas corriger une donnée mal saisie ; son efficacité dépend donc beaucoup de cette discipline simple.
Pour les dépenses qui ne concernent pas tout le monde, je trouve particulièrement utile de vérifier les participants avant de valider. Un taxi pris par trois personnes ne doit pas être divisé entre huit voyageurs. Ce contrôle paraît évident, mais c’est exactement le genre de détail qui crée les discussions à la fin d’un séjour. La souplesse du partage est un avantage, à condition de ne pas accepter automatiquement la répartition proposée.
Quand le groupe devient actif, la clarté compte plus que la puissance
Dans un petit groupe, l’ajout d’une dépense est rapide et la consultation du solde reste immédiate à comprendre. Je n’ai pas eu l’impression de travailler dans une application lourde : chaque action reste centrée sur le montant, le payeur et les personnes concernées. C’est une bonne approche pour une utilisation sur le terrain, avec un téléphone tenu d’une main entre deux activités.
Les moments les plus chargés arrivent pendant les voyages et les événements de plusieurs jours. Les dépenses s’accumulent, les catégories deviennent moins évidentes et les participants peuvent avoir des habitudes différentes. Dans ce contexte, la performance ne se résume pas à l’ouverture de l’écran. Ce qui compte est de retrouver rapidement une dépense, de comprendre le total et de repérer une erreur sans parcourir des messages éparpillés.
Mon conseil est de donner des intitulés précis. « Courses du samedi » est plus utile que « supermarché », surtout si plusieurs achats similaires sont ajoutés. Pour les frais récurrents, je préfère aussi enregistrer chaque opération séparément plutôt que de faire un total approximatif. Cela demande quelques secondes de plus, mais facilite énormément la vérification lorsqu’un participant pose une question.
Une autre méthode efficace consiste à réserver un groupe à une seule occasion. Mélanger une colocation, un voyage et des sorties mensuelles dans le même espace rend le solde difficile à interpréter. Un groupe dédié à chaque projet permet de fermer mentalement les comptes une fois le remboursement effectué. C’est un usage moins visible dans une présentation courte, mais il change réellement le confort au quotidien.
Un cas concret : quatre amis et des dépenses inégales
Imaginez quatre amis qui louent un logement pour quelques jours. La première personne paie l’hébergement, la deuxième achète les repas, la troisième règle les transports et la dernière avance les billets d’une activité. Tout le monde ne participe pas forcément à chaque dépense. Dans une discussion de messagerie, il faudrait noter les montants, recalculer les parts et vérifier les avances. Avec tricount, chaque opération peut rester liée aux personnes concernées.
À la fin, le groupe obtient une vision plus nette de la situation. Ce n’est pas seulement pratique pour connaître le montant dû : cela évite aussi qu’une personne qui a beaucoup avancé continue de payer par défaut. Je recommande de consulter le récapitulatif avant le dernier jour du séjour, car une correction faite tôt est toujours plus simple qu’une négociation après le retour.
Le même principe fonctionne pour un cadeau commun, une sortie d’équipe ou des achats partagés dans une maison de vacances. En revanche, je ne l’utiliserais pas pour suivre les dépenses privées de chaque participant. L’application est plus efficace quand la question est « comment répartir ce coût commun ? » que lorsqu’il s’agit de construire un budget personnel détaillé.
Fiabilité, récupération et limites à connaître
La fiabilité d’un outil de dépenses ne dépend pas uniquement de sa stabilité technique. Elle dépend aussi de la confiance que l’on peut accorder à l’historique. Pour cette raison, je conseille de traiter chaque groupe comme un registre : vérifier le payeur, le montant et les participants avant de passer à l’entrée suivante. Une application claire ne dispense pas d’une vérification humaine.
J’apprécie le fait que l’organisation par groupe limite les confusions. Si une dépense semble incorrecte, on sait où chercher et quel événement elle concerne. C’est plus facile à corriger qu’un long fil de messages où les informations financières se mélangent aux photos et aux conversations. La récupération après une erreur repose toutefois sur une bonne pratique : relire le groupe avant de considérer les comptes comme définitifs.
Je recommande aussi de ne pas attendre le dernier soir pour tout saisir. En cas de téléphone déchargé, de connexion instable ou de distraction, on risque de perdre le fil des petits achats. La meilleure stratégie est de noter les dépenses au moment où elles ont lieu, puis de faire une vérification globale plus tard. Cette organisation réduit le risque d’oubli davantage qu’une saisie massive effectuée en une seule fois.
Il faut également garder une distinction entre le calcul et le remboursement. tricount aide à déterminer la répartition, mais le groupe doit encore s’organiser pour régler les sommes dues. Pour certains utilisateurs, cette étape manuelle sera une limite. Ceux qui veulent un écosystème bancaire intégré ou un suivi automatique de leurs comptes personnels préféreront probablement une application financière plus large.
Ce que la version et le téléphone changent réellement
L’application fonctionne sur Android à partir de la version 7.0 et sa version actuelle est 14.0.3. Cela la rend accessible à de nombreux appareils encore utilisés, mais je conseille tout de même de garder le système à jour lorsque c’est possible. Sur un téléphone ancien, l’expérience peut dépendre davantage de l’état général de l’appareil que de l’application elle-même : espace disponible, mémoire libre et stabilité du système jouent un rôle dans la sensation de rapidité.
Pour une application de ce type, les besoins en ressources me semblent raisonnables, car l’usage principal consiste à consulter et enregistrer des informations courtes. Elle n’est pas comparable à un jeu exigeant ou à un outil de montage vidéo. Cela dit, un téléphone très ancien ou encombré peut rendre toute saisie moins agréable, surtout lorsque l’on doit corriger plusieurs lignes pendant un voyage.
Je trouve utile de penser à la récupération avant le départ. Chaque participant devrait savoir quel groupe utiliser et comment reconnaître la bonne dépense. Si une personne change de téléphone ou rejoint le groupe plus tard, une organisation claire des intitulés et des participants facilite la continuité. Ce n’est pas spectaculaire, mais c’est ce qui évite qu’un compte collectif devienne inutilisable après quelques jours mouvementés.
La présence de bunq comme développeur donne à l’application une identité différente d’un simple modèle de feuille de calcul. Pourtant, je ne la considérerais pas automatiquement comme un substitut à une application bancaire. Son rôle est beaucoup plus ciblé. Cette spécialisation est une force pour les dépenses partagées, mais une faiblesse pour qui souhaite centraliser revenus, factures, épargne et opérations bancaires au même endroit.
Comparaison avec les méthodes habituelles
Face à une feuille de calcul, tricount gagne en immédiateté. Une feuille offre davantage de contrôle pour les utilisateurs qui veulent créer leurs propres formules, ajouter des colonnes ou analyser les dépenses sur le long terme. En revanche, elle demande plus de préparation et elle devient fragile lorsque plusieurs personnes la modifient depuis des appareils différents.
Face à une simple conversation de groupe, l’avantage est encore plus net. Les messages sont pratiques pour décider où manger, mais ils sont mauvais pour conserver un historique financier. Les montants se retrouvent entre des photos, des réponses et des changements de sujet. Ici, le groupe reste consacré aux dépenses, ce qui réduit les recherches et les malentendus.
Face à une application bancaire personnelle, le choix dépend du besoin. Une banque ou un gestionnaire de budget sera plus adapté pour analyser ses propres habitudes et suivre les transactions réelles. tricount est préférable quand plusieurs personnes doivent collaborer sur un ensemble limité de frais, notamment si elles utilisent des banques différentes et ne veulent pas partager toute leur situation financière.
Je le déconseille en revanche aux personnes qui veulent une comptabilité professionnelle, une facturation complète ou une automatisation poussée. Pour une association, une petite entreprise ou un foyer qui souhaite planifier chaque poste budgétaire, un outil spécialisé offrira probablement des fonctions plus profondes. Le fait que l’application soit gratuite ne change pas cette question : gratuit ne signifie pas universel.
À qui je le recommande, et à qui je conseille de passer son chemin
Je recommande cette application aux amis qui voyagent ensemble, aux colocataires occasionnels, aux couples qui organisent un projet commun et aux groupes qui achètent régulièrement des cadeaux. Elle convient aussi aux personnes qui détestent les calculs mais veulent garder une trace suffisamment précise pour éviter les tensions. Son principal mérite est de rendre visible une situation qui serait autrement dispersée.
Je la trouve moins adaptée à quelqu’un qui vit seul et cherche uniquement un budget mensuel personnel. Dans ce cas, la logique de groupe ajoute une étape inutile. Elle ne sera pas non plus idéale pour un utilisateur qui refuse de saisir les dépenses manuellement. Si personne ne renseigne les achats, aucun outil de répartition ne pourra produire un résultat fiable.
Avec plus de 10 millions d’installations, elle est suffisamment répandue pour être facilement proposée dans un groupe, et son ancienneté, avec une sortie le 1er juillet 2011, montre qu’elle s’inscrit dans un besoin durable. Ces éléments ne remplacent pas l’essai personnel, mais ils me rassurent sur le fait qu’il ne s’agit pas d’un outil conçu uniquement pour une situation passagère.
Mon verdict est favorable, avec une réserve simple : il faut l’utiliser comme un registre partagé et non comme une solution financière totale. Sa vraie force est de réduire les discussions et les recalculs au moment où plusieurs personnes avancent des dépenses différentes. Elle paraît rapide dans les actions courantes, reste adaptée à des appareils Android relativement anciens et ne demande pas une organisation compliquée pour démarrer.
Je garderais toutefois une routine de contrôle : créer un groupe par occasion, saisir les frais rapidement, vérifier les participants et relire le solde avant de réclamer un remboursement. Avec ces quelques habitudes, tricount devient un compagnon discret mais très pratique. Si votre problème est le partage équitable de dépenses communes, je pense que vous pouvez l’essayer sereinement. Si votre objectif est de gérer l’ensemble de vos finances, choisissez plutôt un outil conçu pour cette mission.
FAQ sur tricount
01Qu'est-ce que Tricount et comment fonctionne-t-il ?
Tricount est une application conçue pour simplifier la gestion des dépenses partagées entre amis, collègues ou en famille. Elle permet aux utilisateurs de créer un compte de groupe où chaque participant peut ajouter ses dépenses. L'application calcule automatiquement qui doit quoi à qui, rendant le processus de remboursement simple et transparent.
02Est-ce que Tricount est gratuit ?
Oui, Tricount est disponible gratuitement sur Android et iOS. Cependant, il propose également des fonctionnalités premium via un abonnement payant. Ces options incluent des fonctionnalités avancées comme l'exportation des données et l'absence de publicités. Les utilisateurs peuvent choisir d'utiliser uniquement la version gratuite selon leurs besoins.
03Tricount fonctionne-t-il hors ligne ?
Tricount nécessite une connexion Internet pour synchroniser les données entre les appareils des utilisateurs. Toutefois, vous pouvez ajouter et modifier des dépenses hors ligne. Les modifications seront mises à jour automatiquement dès que vous serez reconnecté à Internet, garantissant ainsi que toutes les informations sont à jour.
04Comment Tricount assure-t-il la sécurité de mes données ?
Tricount utilise des mesures de sécurité robustes pour protéger vos données. Les informations sont stockées de manière sécurisée et chiffrée sur leurs serveurs. De plus, l'application respecte les normes de confidentialité et ne partage pas vos données personnelles sans votre consentement, assurant ainsi la confidentialité de vos informations financières.
05Puis-je utiliser Tricount dans plusieurs devises ?
Oui, Tricount prend en charge plusieurs devises, ce qui est idéal pour les groupes voyageant à l'international. Vous pouvez définir une devise par défaut pour chaque tricount et ajouter des dépenses dans différentes devises. L'application convertit automatiquement les montants pour faciliter le suivi et le calcul des soldes.
Avantages
- Facile à utiliser pour gérer les dépenses communes.
- Synchronisation en temps réel entre utilisateurs.
- Calcul automatique des parts pour chaque membre.
- Supporte plusieurs devises et langues.
- Pas besoin de connexion Internet constante.
Inconvénients
- Interface parfois lente à charger.
- Pas de fonctionnalités avancées de rapport.
- Notifications peuvent être envahissantes.
- Options limitées sans abonnement premium.
- Pas de support client 24/7.

tricount
Galerie